O título deste artigo resume a forma como costumo explicar a Reforma Tributária sobre o Consumo a empresários do setor de incorporação e loteamento, especialmente quando o assunto é a venda de imóveis na planta.
Meu primeiro passo é deixar de lado os termos técnicos, como split payment (pagamento dividido), recolhimento pelo adquirente (RAD), redutores e valor de referência.
Antes de compreender essas ferramentas, o empresário precisa entender o que está por trás de uma mudança que pode transformar a gestão financeira do seu negócio.
Afinal, o que significa arrecadar sem interlocutores?
Em termos simples, significa que o Fisco poderá recolher os tributos diretamente dos valores pagos pelo comprador, antes mesmo que o dinheiro chegue ao caixa da incorporadora.
Essa é uma das principais mudanças trazidas pela nova lógica tributária: a forma de calcular e recolher os impostos deixará de depender exclusivamente da iniciativa do contribuinte.
Hoje, em novembro de 2026, é o próprio empresário quem calcula quanto deve pagar de tributos.
De forma simplificada, esse cálculo envolve a aplicação de um percentual, que pode ser de 6,73%, 4% ou seguir regras específicas do Minha Casa, Minha Vida (MCMV), conforme o regime tributário aplicável à operação.
Depois de apurar o valor devido, cabe à empresa realizar o pagamento.
Ou seja, o contribuinte ainda tem o controle operacional sobre essa etapa, inclusive podendo deixar de recolher o imposto, embora isso implique consequências legais.
Com a implementação do novo sistema, essa dinâmica começa a mudar.
A partir de janeiro de 2027, a apuração assistida permitirá que o próprio Fisco calcule os valores de IBS e CBS com base nas informações das operações e disponibilize esses dados ao contribuinte.
Na prática, o empresário precisará se adaptar a um cenário em que o Fisco terá uma participação muito mais direta na apuração e no recolhimento dos tributos.
Mas é justamente aqui que a conversa entra em uma segunda fase.
Embora esse cenário represente uma mudança importante, seus impactos não são inevitavelmente negativos. Pelo contrário: com organização, planejamento e o uso adequado da tecnologia, o novo ambiente tributário poderá oferecer oportunidades para reduzir custos e tornar a operação financeiramente mais eficiente do que em 2026.
É nesse momento que acrescento uma expressão ao título deste artigo: “a não ser que…”
O Fisco poderá arrecadar sem interlocutores, a não ser que o empresário faça o dever de casa.
Isso significa organizar as informações da empresa, compreender os desafios e as oportunidades da nova tributação e adotar ferramentas que permitam acompanhar e conferir os cálculos realizados pelo Fisco.
Mais do que conhecer novas siglas ou regras, o incorporador precisa entender como essas mudanças irão afetar o caixa, os custos e a rentabilidade de cada empreendimento.
A Reforma Tributária vai mudar a forma como os impostos são calculados e recolhidos. Mas a maneira como cada empresa se prepara para essa transformação pode fazer toda a diferença nos resultados do negócio
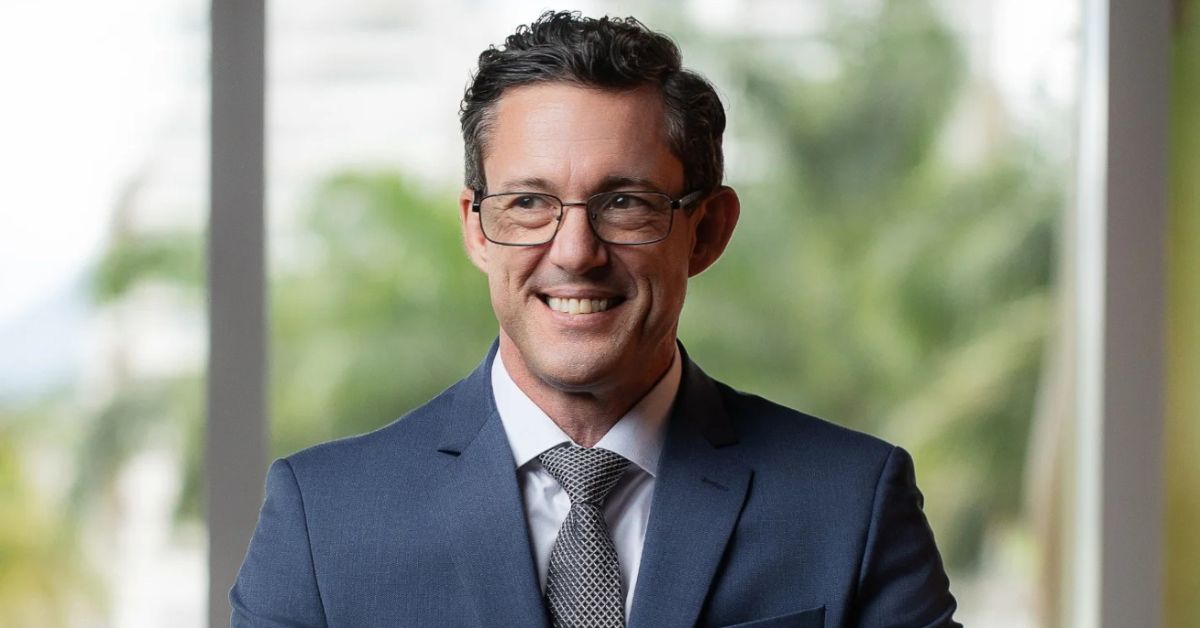
Quem é Renato Vieira de Ávila?
Renato Vieira de Ávila é fundador e CEO da Plantax, empresa especializada em soluções tributárias para o setor imobiliário.
Advogado especialista em tributação, atua com foco nos desafios fiscais enfrentados por incorporadoras e loteadoras, especialmente no planejamento tributário, na gestão de tributos e nos impactos da Reforma Tributária sobre o Consumo.
Seu trabalho busca traduzir a complexidade da legislação em estratégias práticas que auxiliem empresários na tomada de decisões, na redução de riscos fiscais e na busca por maior eficiência financeira.
Por: Renato Vieira de Avila